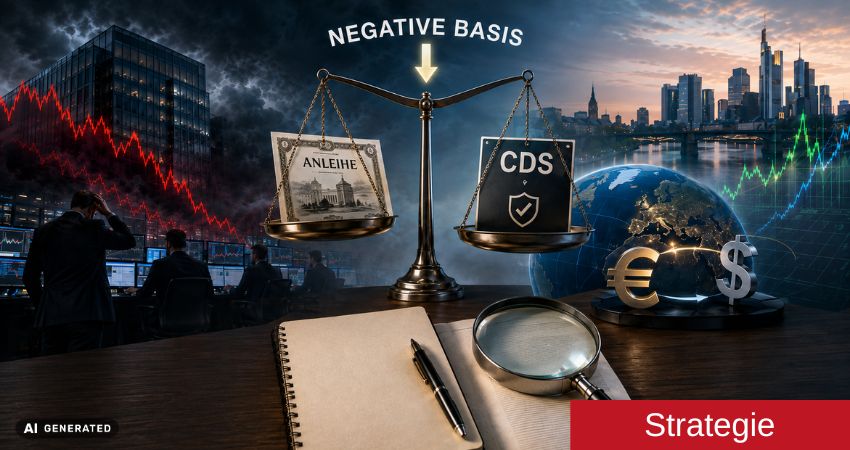
Der Finanzmarkt gilt als einer der effizientesten Märkte überhaupt – und doch gibt es einen Winkel, in dem er seit Jahren hartnäckig Geld auf der Straße liegen lässt. Ein neues Whitepaper nimmt sich dieser sogenannten „negativen Basis“ an: einem Renditeaufschlag, der eigentlich gar nicht existieren dürfte, aber immer wieder auftaucht – von der Eurokrise bis zur Übernahme der Credit Suisse.
Die Anomalie
Wenn Anleihe und Ausfallversicherung nicht zusammenpassen
Kauft man eine Anleihe und sichert das Ausfallrisiko gleichzeitig über eine Kreditausfallversicherung (CDS) ab, sollte am Ende ungefähr der risikofreie Zinssatz übrig bleiben – schließlich hebt sich das Kreditrisiko der beiden Positionen gegenseitig auf. In der Praxis lässt sich aber immer wieder eine Konstellation beobachten, bei der genau dieses Paket mehr abwirft als der Geldmarktsatz: die negative Basis. Das Whitepaper leitet die zugrundeliegende Formel her und zeigt an konkreten Fällen, wie groß dieser scheinbar risikofreie Aufschlag werden kann.
„Die negative Basis ist eher die Ausnahme als die Regel – und genau das macht sie zu einem eigenen kleinen Marktsegment mit ganz eigenem Risikoprofil.“
Die Ursachen
Von der Eurokrise bis zur Übernahme der Credit Suisse
Warum verschwindet diese vermeintliche Arbitrage nicht einfach? Das Whitepaper unterscheidet drei wiederkehrende Ursachenkomplexe: Liquidität, Regulatorik und juristische Risiken rund um die CDS-Absicherung. Anhand realer Beispiele – den Rating-Herabstufungen der Eurokrise 2012, der Übernahme der Credit Suisse durch die UBS 2023, der Restrukturierung der Ardagh Packaging Group 2025 sowie dem LDI-Stress britischer Pensionskassen 2022 – wird gezeigt, wie unterschiedlich diese Mechanismen in der Praxis wirken und welches Risikoprofil jeweils dahintersteckt.
Ein eigener Abschnitt ordnet das Thema zudem historisch ein: Bereits vor der Finanzkrise 2008 hatten Investmentbanken den Negative-Basis-Trade für sich entdeckt – mehrfach gehebelt, mit bekannten Folgen. Das Whitepaper zieht daraus eine Lehre, die auch für den heute vieldiskutierten Treasury Basis-Trade gilt.
Fazit
Das vollständige Whitepaper von Jan-Frederik Mai (XAIA Investment) erläutert eine mathematische Formel für die negative Basis und demonstriert anhand von vier ausführlich dargestellten Praxisbeispielen, durch welche Finanzmarktmechanismen die negative Basis entstehen kann.
> XAIA Anlagestrategie im Erklärvideo (YouTube)
Fonds:
XAIA Credit Basis II – LU0462885301 / LU0946790796
XAIA Credit Debt Capital – LU0644384843 (I) / LU0946790952
Gesellschaft:
XAIA Investment GmbH