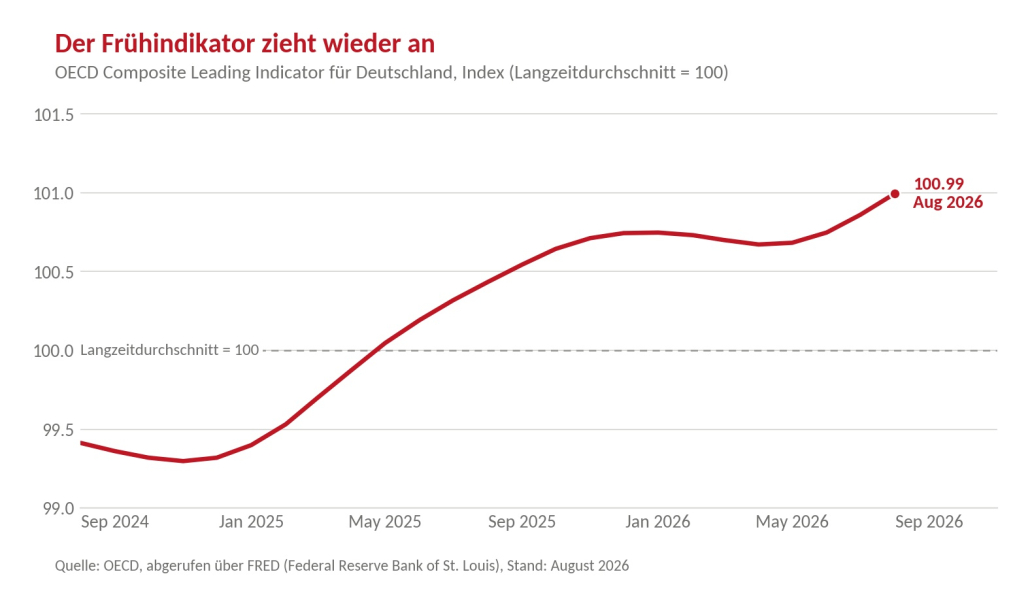
Die öffentliche Stimmung in Deutschland bleibt verhalten: Rezessionssorgen, Kostendruck und geopolitische Risiken dominieren die Schlagzeilen. Die tatsächliche Entwicklung zeichnet inzwischen ein anderes Bild. Die führenden deutschen Wirtschaftsforschungsinstitute haben ihre Wachstumsprognose für 2026 deutlich angehoben, von zuvor 0,6 auf nun 1,3 Prozent, für 2027 von 0,9 auf 1,1 Prozent. Die Realität entwickelt sich damit spürbar freundlicher, als es die öffentliche Debatte vermuten lässt – und genau das beobachtet auch FPM in den eigenen Unternehmensgesprächen.
Im Januar hatte FPM (Frankfurt Performance Management) die These formuliert, dass das größte Überraschungspotenzial am deutschen Aktienmarkt 2026 nicht bei den Gewinnern des Vorjahres liegt, sondern dort, wo die Erwartungen niedrig geblieben sind und sich das operative Bild verbessert. Inzwischen mehren sich erste Hinweise, dass genau diese Konstellation entsteht. Die deutsche Wirtschaft entwickelt sich widerstandsfähiger als noch zu Jahresbeginn erwartet, Auftragseingänge in Teilen der Industrie stabilisieren sich oder ziehen wieder an und Unternehmensinvestitionen liegen trotz weiterhin gemischter Rahmenbedingungen über dem Vorjahresniveau. Für die Frankfurter Fondsboutique FPM ist dabei weniger die Konjunkturstatistik entscheidend als das, was sich bereits früher in einzelnen Unternehmen zeigt: stabilisierende Auftragsbücher, steigende Auslastung und erste Verbesserungen bei den Margen.
Auftragseingänge deuten auf eine beginnende Stabilisierung hin
FPM führt als bewertungsorientierter Investor regelmäßig Gespräche mit Vorständen und Management deutscher Aktiengesellschaften. Das Bild aus diesen Gesprächen ist nach Einschätzung von Oliver Schuck, Director Sales, noch nicht euphorisch, verändert sich aber spürbar: Auftragseingänge stabilisieren sich oder ziehen leicht an, Kunden entscheiden wieder etwas schneller, verschobene Investitionsprojekte werden reaktiviert. In einigen Branchen scheint der Tiefpunkt erreicht. Das deutsche Bruttoinlandsprodukt ist im ersten Halbjahr stärker gewachsen als noch zu Jahresbeginn erwartet, und auch der Investitionsmonitor der KfW registriert eine Belebung: Die Unternehmensinvestitionen lagen zuletzt über dem Vorjahresniveau, die Geschäftserwartungen haben sich vor allem bei Herstellern von Investitionsgütern verbessert. Im Maschinenbau gab es zudem einen deutlichen Impuls bei den Inlandsaufträgen.
Diese Beobachtungen aus dem direkten Unternehmenskontakt decken sich mit der jüngsten Korrektur der Wirtschaftsforschungsinstitute: Was sich seit Monaten in Auftragsbüchern und Managementgesprächen andeutet, zeigt sich nun auch in den offiziellen Prognosen.
„Aktien reagieren nicht darauf, ob die Lage gut oder schlecht ist, sondern darauf, ob sie besser oder schlechter wird als erwartet.“
Der operative Hebel wirkt schon bei einer Normalisierung
Viele deutsche Industrieunternehmen haben in den vergangenen Jahren ihre Kostenstrukturen angepasst und Kapazitäten reduziert. Läuft ein Werk aktuell nur zu 70 oder 75 Prozent Auslastung, muss bei steigenden Umsätzen kein proportionaler Kostenaufbau folgen – zusätzliche Erlöse schlagen überproportional im Ergebnis durch. Genau in dieser Konstellation sucht FPM nach Unternehmen: dort, wo der Markt noch auf die Probleme der Vergangenheit blickt, während sich Auftragseingang, Auslastung oder Marge bereits in die richtige Richtung bewegen. Eine kräftige Konjunkturerholung ist dafür nicht zwingend nötig – nach mehreren schwachen Jahren liegt die Vergleichsbasis niedrig, schon eine Normalisierung kann das Ergebnis deutlich stärker wachsen lassen als den Umsatz.
Staatliche Investitionsprogramme wirken mit Verzögerung
Die milliardenschweren Investitionsprogramme des Bundes preist der Kapitalmarkt nach Beobachtung von FPM oft schneller ein, als sie in der Realwirtschaft ankommen: Zwischen politischer Entscheidung, Ausschreibung, Auftrag und tatsächlicher Produktion können mehrere Quartale liegen. Im Verteidigungssektor zeigt sich der Effekt bereits an steigenden Auftragsbeständen, die nach und nach weitere Aufträge in den Lieferketten auslösen sollen. Ähnliches erwartet FPM für Infrastruktur, Energieversorgung, Digitalisierung und industrielle Modernisierung. Die Deutsche Bank rechnet damit, dass der expansive fiskalische Kurs insbesondere Ende 2026 und 2027 stärker auf die Investitionstätigkeit durchschlägt. Bei bekannten Verteidigungstiteln sind nach Einschätzung von FPM schon heute hohe Erwartungen eingepreist – interessanter findet das Fondsmanagement deshalb spezialisierte Maschinenbauer, Komponentenhersteller, Bauzulieferer, Elektronikunternehmen, Softwareanbieter und mittelständische Industriebetriebe, deren Auftragsbücher sich bereits verändern, ohne dass die Aktie schon die passende Investmentstory erzählt.
Aktive Selektion nutzt die geringere Analystenabdeckung bei Nebenwerten
Viele institutionelle Investoren haben ihre Deutschland- oder Nebenwertequoten in den vergangenen Jahren reduziert, gleichzeitig ist die Analystenabdeckung vieler Unternehmen außerhalb der großen DAX-Konzerne deutlich geringer. Für einen fundamentalen Investor ist das nach Ansicht von FPM ein Vorteil: Je weniger Aufmerksamkeit ein Unternehmen bekommt, desto größer kann der Mehrwert eigener Analyse sein. FPM führt dafür eigene Unternehmensgespräche, besucht Werke und analysiert Wettbewerber. Ein Index unterscheidet nicht zwischen einem Unternehmen, dessen Gewinne gerade nach unten revidiert werden, und einem Unternehmen, dessen Auftragseingang gerade wieder anzieht – genau darauf zielt der aktive, bottom-up-getriebene Auswahlprozess der Boutique ab. Für den Auswahlprozess heißt das konkret: Nicht die Marktrichtung insgesamt entscheidet über den Erfolg einzelner Positionen, sondern die frühzeitige Einschätzung, welches Unternehmen seine operative Wende bereits vollzieht, während der Markt das noch nicht honoriert.
„Wir wollen keine Konjunkturprognose kaufen. Wir wollen gute Unternehmen günstig kaufen.“
Die Fondszahlen zeigen die gleiche Richtung
Dass sich diese Einschätzung nicht nur in Gesprächen, sondern auch in Zahlen niederschlägt, zeigt der FPM Funds Stockpicker Germany Small/Mid Cap: Der auf deutsche Nebenwerte fokussierte Fonds liegt seit Jahresbeginn mit rund 5,5 Prozent vor dem Durchschnitt seines Vergleichssektors, über drei Jahre annualisiert mit rund 10 Prozent pro Jahr deutlich davor. Gerade in Jahren, in denen viele Nebenwerte unter geringer Investorenaufmerksamkeit litten, hat sich die aktive, unternehmensnahe Selektion von FPM ausgezahlt. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für künftige Erträge, liefern hier aber ein zusätzliches Indiz dafür, dass sich die These vom Jahresanfang bestätigt.
Fazit
Die Entwicklung der vergangenen Monate liefert erste Hinweise darauf, dass sich die zu Jahresbeginn formulierte These materialisiert: Dort, wo Auftragseingänge und operative Kennzahlen anziehen, während die Erwartungen niedrig bleiben, entstehen neue Spielräume für Ergebnisüberraschungen. Für die FPM-Fonds bedeutet das: Nicht die Konjunkturwende als Ganzes muss eintreten. Entscheidend ist, einzelne Unternehmen frühzeitig zu identifizieren, deren Bilanzen solide sind, deren Management in den schwierigen Jahren Kosten und Strukturen angepasst hat und deren operative Entwicklung sich verbessert, bevor diese Veränderung vollständig in den Gewinnschätzungen und Bewertungen angekommen ist. Wenn dort Ergebnisse wieder steigen, kann der für Value-Investoren besonders interessante doppelte Hebel entstehen: höhere Gewinne auf der einen und eine Neubewertung durch den Kapitalmarkt auf der anderen Seite.
Fonds: FPM Funds Stockpicker Germany All Cap – ISIN LU0124167924
Fonds: FPM Funds Stockpicker Germany Small/Mid Cap – ISIN LU0207947044 / LU1011670111
Gesellschaft: FPM Frankfurt Performance Management AG