Was Staaten-CDS in EUR und USD unterscheidet
Auch wenn die Prämien für Kreditausfallversicherungen (Credit Default Swaps, CDS) zuletzt spürbar angestiegen sind, gilt ein Ausfall Frankreichs weiterhin als sehr unwahrscheinlich. Trotzdem lohnt sich ein genauerer Blick darauf, wie sich Investoren gegen das Risiko europäischer Staaten absichern. Dabei zeigt sich: Die Währung, in der eine Absicherung notiert, ist alles andere als ein Detail.
DIE AUSGANGSLAGE
Von der Euro-Krise zu Frankreich
Während der Euro-Schuldenkrise 2010 bis 2012 wurden CDS auf europäische Staaten einem breiteren Publikum bekannt. Sie galten damals wahlweise als Frühwarnsystem oder als Brandbeschleuniger. Mit Griechenland kam es 2012 zum ersten Credit Event eines Euro-Staates. Für Italien, Spanien und Portugal stiegen die Absicherungskosten auf Niveaus, die man bis dahin nur von Schwellenländern kannte.
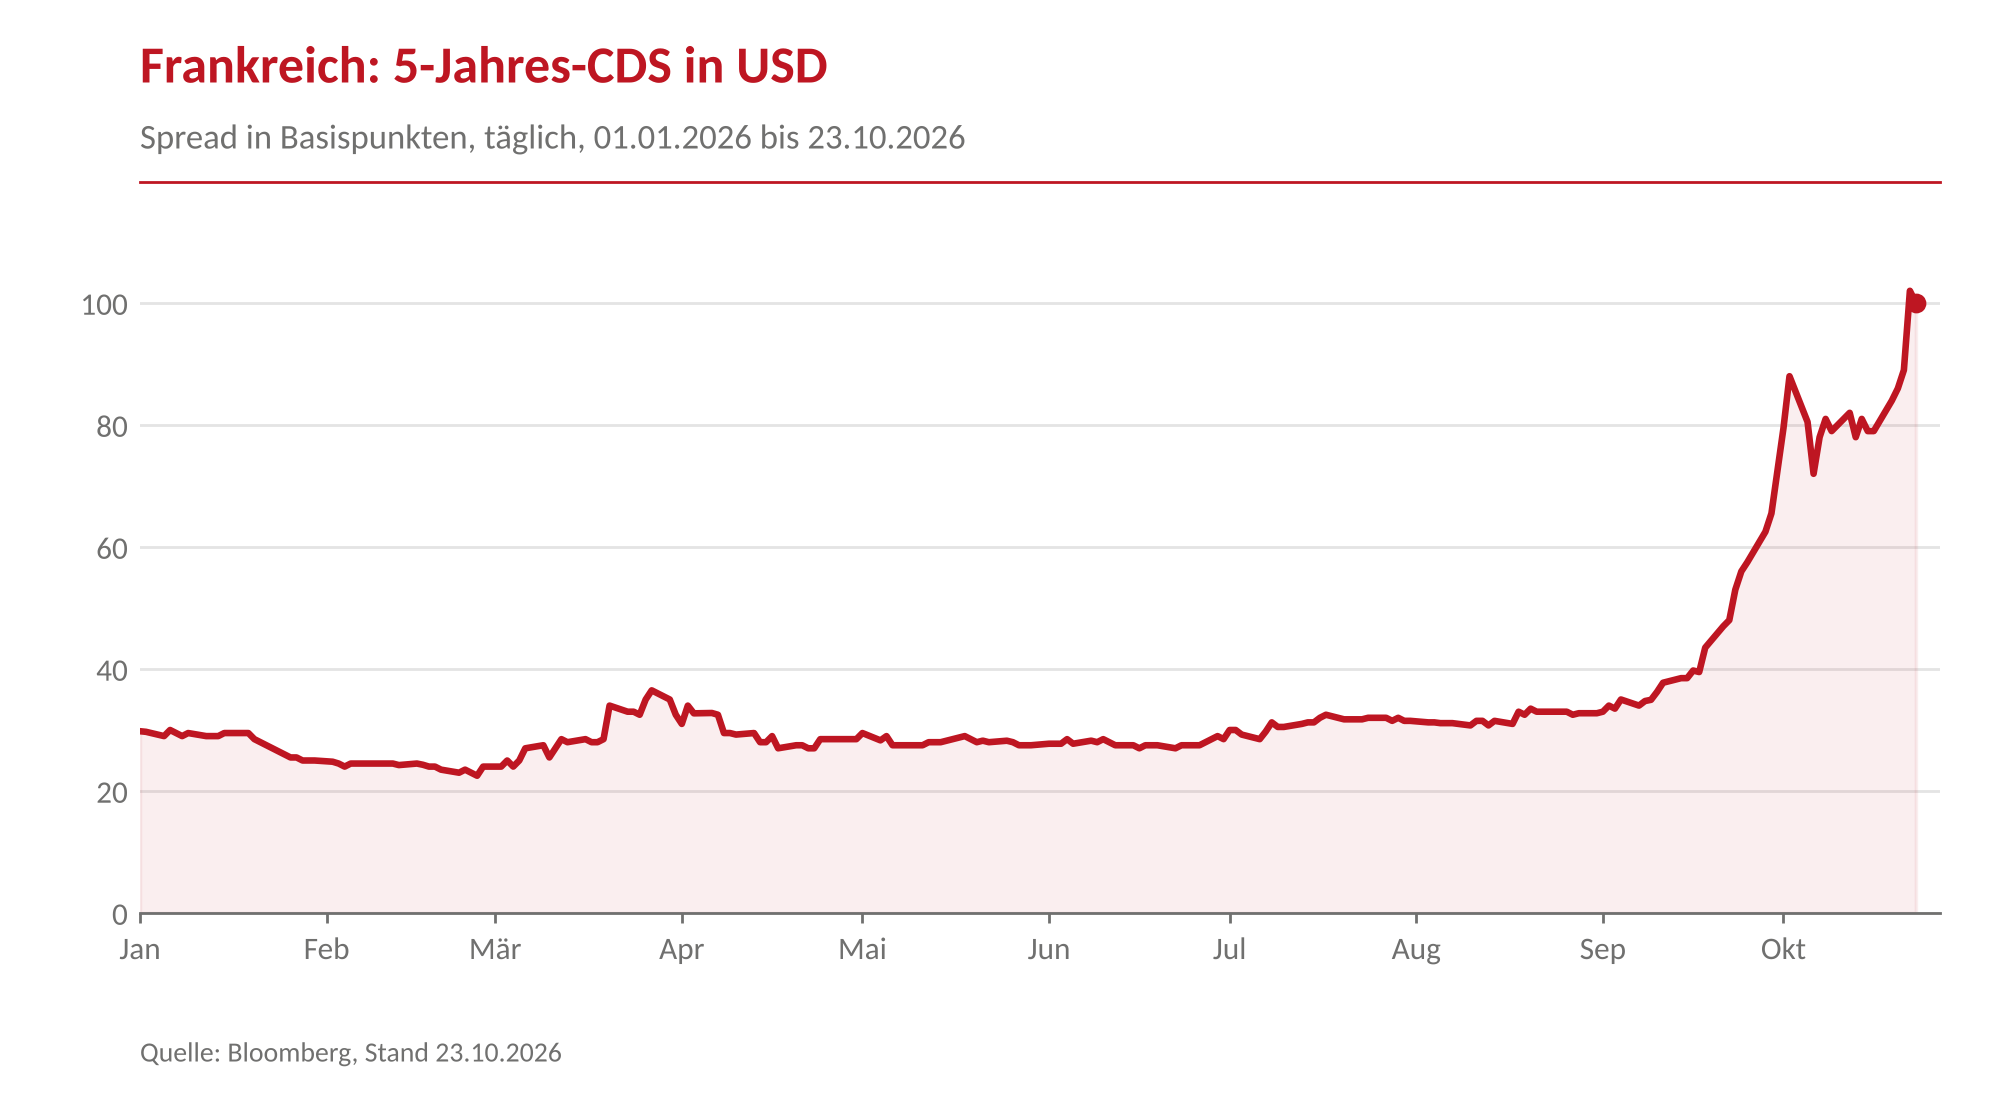
Vierzehn Jahre später rückt ausgerechnet ein Kernland in den Fokus. Am 23. Oktober stieg die Fünfjahres-Notierung der CDS auf Frankreich auf 105 Basispunkte. Der Renditeabstand zu Bundesanleihen erreichte zeitweise über 170 Basispunkte, so viel wie seit 2012 nicht mehr. Die Gründe sind bekannt: Die Schuldenquote liegt bei rund 119 %, die Ratingagentur Scope hat Frankreich auf A+ herabgestuft und vor der Präsidentschaftswahl im kommenden Jahr wachsen die Sorgen um das Haushaltsdefizit. Zwar ist Frankreich von einem Ausfall derzeit weit entfernt, dennoch lenkt die Diskussion den Blick auf eine Eigenheit des Marktes für Staaten-CDS.
Der Mechanismus
Gleiche Spielregeln, andere Währung: Was Staaten-CDS in EUR und USD unterscheidet
CDS auf europäische Staaten werden traditionell in USD gehandelt, parallel gibt es aber auch Kontrakte in EUR. Bei einem Credit Event sind die Spielregeln für beide gleich: Das ISDA Determinations Committee stellt das Kreditereignis fest und eine Auktion ermittelt den Restwert (Final Price) in Prozent des Nominals. Der Unterschied liegt allein darin, in welcher Währung die Entschädigung ausgezahlt wird.
Genau das ist entscheidend. Fällt ein großes Euro-Land aus, wird der EUR im selben Moment voraussichtlich deutlich abwerten. Eine Zahlung in USD ist dann mehr wert als eine Zahlung in EUR. Der Markt preist das entsprechend ein: EUR-CDS notieren in der Regel unter ihren USD-Pendants. Die Differenz, der sogenannte Quanto-Spread, verrät implizit, welche Euro-Abwertung der Markt für den Ausfallzeitpunkt erwartet. Näherungsweise gilt:
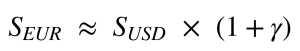
Wobei γ der vom Markt erwartete relative Sprung von EUR/USD zum Ausfallzeitpunkt ist (γ<0 entspricht einer EUR-Abwertung).
Das Beispiel
Prämie und Auszahlung bei Währungsabwertung
Ein vereinfachtes Beispiel macht das greifbar. Ein EUR-Investor hält 10 Mio. EUR französiche Staatsanleihen zu par. Bei Abschluss des CDS gilt:
| EUR-CDS | USD-CDS | |
| EUR/USD Wechselkurs | 1,12 | 1,12 |
| Nominal | 10,0 Mio. EUR | 11,2 Mio. USD |
| Spread für 5y CDS (p. a.) | 65 bp | 95 bp |
| Prämie (p. a.) | 65.000 EUR | 106.400 USD (= 95.000 EUR) |
Impliziter FX-Sprung: 65=95×(1+γ), also γ=-31,6 %. Der Markt preist also eine EUR-Abwertung von rund 32 % ein.
In unserem Beispiel soll zum Ausfallzeitpunkt der EUR gegenüber dem USD tatsächlich um 32 % abwerten. Was bedeutet dies für das Auszahlungsprofil auf dem EUR- und USD-CDS – sowohl aus Sicht eines EUR- als auch eines USD-Investors, wenn der Final Price in der CDS-Auktion, also der Restwert der Anleihen 40 % des Nominals beträgt?
| EUR-CDS | USD-CDS | |
| CDS-Zahlung in Währung | 6 Mio. EUR (=10 Mio. EUR * (1-40 %)) | 6,72 Mio. USD |
| CDS-Zahlung in EUR | 6 Mio. EUR | 8,77 Mio. EUR |
| Restwert Anleihe | 4 Mio. EUR | 4 Mio. EUR |
| Summe in EUR | 10 Mio. EUR | 12,77 Mio. EUR |
Hier wird deutlich, dass ein EUR-Investor bei der Wahl des USD-CDS im Falle einer Währungsabwertung um mehr als den Verlust kompensiert wird. Bleibt der EUR/USD Wechselkurs jedoch zum Ausfallzeitpunkt stabil, d.h. es kommt weder zu einer Währungsab- noch aufwertung, dann sind die Zahlungsströme in Summe sowohl beim EUR-CDS als auch beim USD-CDS in EUR gleich – mit dem Unterschied, dass über die Laufzeit hinweg auf dem USD-CDS eine höhere Prämie gezahlt wurde.
Für ein kleines Euro-Land ist ein solcher Effekt durch Währungsabwertung deutlich schwächer. Beim Griechenland-Ausfall 2012 bewegte sich der EUR gegenüber dem USD kaum, weil das Ereignis erwartet wurde und das Land für den Währungsraum wenig Gewicht hatte. Bei einem Kernland wie Frankreich wäre die Lage eine ganz andere. Ein Ausfall würde die Frage nach dem Fortbestand der Währungsunion selbst aufwerfen. Für Kernländer ist die Quanto-Basis daher besonders aussagekräftig.
„Die Differenz, der sogenannte Quanto-Spread, verrät implizit, welche Euro-Abwertung der Markt für den Ausfallzeitpunkt erwartet.“
Die Käufer
Wer kauft eigentlich Staaten-CDS?
Die Käuferseite ist überschaubarer als die öffentliche Debatte oft vermuten lässt. Eine zentrale Rolle spielen Banken, und zwar weniger wegen ihrer Anleihebestände als wegen ihres Derivategeschäfts mit Staaten. Viele Staaten hinterlegen bei Zins- und Währungsswaps keine Sicherheiten. Das daraus entstehende Kontrahentenrisiko wird bei Banken von speziell dafür ausgebildeten Einheiten (CVA-Desks) gesteuert; Staaten-CDS sind dafür die naheliegenden Instrumente.
Daneben stehen Investoren mit Anleihebeständen: Versicherer, Pensionskassen und Asset Manager, die ihr Exposure gegenüber einem Staat reduzieren wollen, ohne die Papiere zu verkaufen. Gerade bei großen oder illiquiden Beständen ist der CDS oft der schnellere und günstigere Weg.
Hinzu kommen Proxy-Hedges: Wer Kredite an Banken oder Unternehmen eines Landes vergeben hat, sichert das Länderrisiko häufig über den Staaten-CDS ab, wenn es für die eigentlichen Schuldner keinen liquiden Markt gibt.
Schließlich sind Hedgefonds aktiv, etwa mit Basis-Trades zwischen Anleihe und CDS oder zwischen EUR- und USD-Kontrakten. Und da rein spekulative Wetten auf einen Staatsausfall in Europa seit 2012 stark eingeschränkt sind (Stichwort „Short Selling Ban“), kann mit einer Quanto-Position eine Short-Position auf ein Land umgesetzt werden (Kauf USD-CDS und Verkauf EUR-CDS).
Die Umsetzung
Einsatz in den XAIA-Fonds
Im XAIA Credit Basis II käme unter den aktuellen Voraussetzungen der entsprechende CDS in EUR zum Einsatz, um eine europäische Staatsanleihe abzusichern. Dafür sprechen zwei Gründe: Zum einen ist das die günstigere Absicherung für dasselbe Kreditrisiko. Zum anderen zielt die Strategie des Fonds klar darauf ab, die negative Bond-CDS-Basis zu erwirtschaften, und nicht darauf, auf Währungsentwicklungen zu setzen, falls der Emittent die Anleihe nicht mehr bedienen kann (Credit Event). Flexiblere, von XAIA verwaltete Mandate können dagegen auch den Quanto-Spread selbst, also die Differenz zwischen EUR- und USD-CDS, aktiv handeln.
Die Auszeichnung
Ein Stoßdämpfer fürs Portfolio
Genau diese Eigenständigkeit des Ansatzes hat auch die Jury der Boutiquen Awards 2026 überzeugt. Sie zeichnete den XAIA Credit Basis II in der Kategorie Liquid Alternatives aus und bezeichnete ihn als „Stoßdämpfer fürs Portfolio“. Hervorgehoben wurde insbesondere, dass der Fonds seit 2010 zuverlässige Ergebnisse liefert und auch in schwierigen Marktphasen Stabilität gezeigt hat.
Die Auszeichnung passt damit zu einem Ansatz, der nicht davon lebt, die Richtung von Aktien-, Anleihe- oder Währungsmärkten vorherzusagen. Im Mittelpunkt stehen vielmehr relative Preisunterschiede und Marktineffizienzen – also genau jene Mechanismen, die auch hinter der Bond-CDS-Basis und dem Quanto-Spread stehen.
Fazit
Wer Staaten-CDS nutzt, sollte die Kontraktwährung bewusst wählen. Für einen EUR-Investor ist der EUR-CDS die präzisere Absicherung. Der USD-CDS enthält zusätzlich eine Position auf den Wechselkurs im Ernstfall, was sich in einer höheren Prämie widerspiegelt. Bei kleinen Staaten fällt dieser Unterschied aktuell weniger stark ins Gewicht. Bei einem Kernland wie Frankreich gehört er zu den aufschlussreichsten Signalen, die der Markt zu bieten hat.
> XAIA Anlagestrategie im Erklärvideo (YouTube)
Fonds:
XAIA Credit Basis II – LU0462885301 / LU0946790796
XAIA Credit Debt Capital – LU0644384843 (I) / LU0946790952
Gesellschaft:
XAIA Investment GmbH