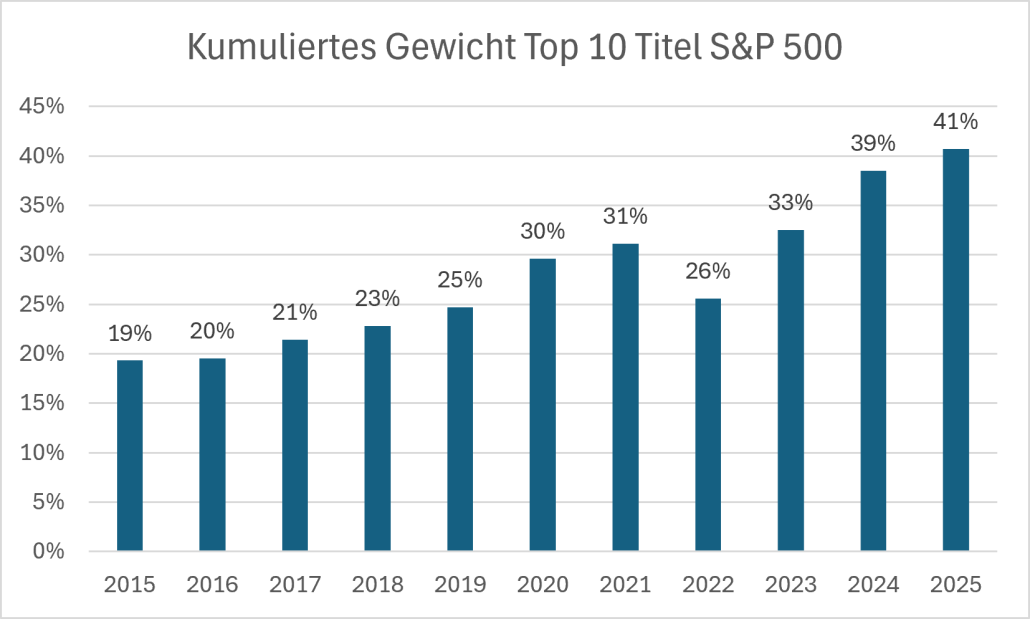
Bis 2015 machten die zehn größten Werte im S&P 500 rund 21 Prozent des Index aus, heute sind es laut Axel Gauß, Vorstand von LeanVal Asset Management, knapp 39 Prozent. Für aktive Manager, die über Einzeltitelauswahl ein Alpha erzielen wollen, ist das eine schwierige Ausgangslage: Wer diese zehn Titel nicht im Portfolio hat und sie laufen gut, hat kaum eine Chance, den Index zu schlagen.
Warum aktives Stock-Picking im S&P 500 an seine Grenzen stößt
Das liegt nicht daran, dass Fondsmanager schlechter geworden wären. Es liegt an der Marktstruktur selbst. Je konzentrierter ein Index, desto schwerer wird es, sich durch Auswahl von ihm abzusetzen, ganz gleich wie gut die Analyse ist. Kein Wunder, dass sich viele Investoren in diesem Segment für passive Lösungen entscheiden. Nur: Ein ETF liefert exakt die Indexrendite. Einen Mehrwert liefert er nicht.
Genau an diesem Punkt setzt LeanVal Asset Management an. Die Frankfurter Boutique verwaltet mit 14 Mitarbeitenden rund 1,4 Milliarden Euro, größtenteils für institutionelle Kunden, die sich mit Erträgen aus Marktschwankungen beschäftigen. Ihr Ansatz für den US-Aktienmarkt heißt Athena Enhanced US Equity: ein Fonds, der zunächst eins zu eins die Wertentwicklung des S&P 500 abbilden soll und sein Alpha nicht über Einzeltitel, sondern über eine zweite Ertragsquelle sucht.
Quelle: LeanVal Asset Management AG. Stand: 31.08.2026
Alpha aus Schwankung statt aus Timing
Der Fonds besteht aus zwei Bausteinen. Die Basis ist ein Portfolio, das den S&P 500 möglichst nah nachbildet, mit mindestens 51 Prozent physischen Aktien, damit die steuerliche Teilfreistellung greift. Darüber liegt ein Overlay aus börsengehandelten Derivaten: Jede Woche wird eine neue Korridor-Struktur unterhalb des aktuellen Marktniveaus aufgesetzt, mit sechs Wochen Laufzeit – dadurch laufen zu jedem Zeitpunkt mehrere Korridore parallel. Sie profitieren, wenn sich der S&P 500 innerhalb weniger Wochen deutlich bewegt, nach oben wie nach unten. Läuft der Markt ruhig seitwärts, bringt das wenig, die Prämie für die Struktur ist dann eine laufende Kostenposition.

„Für uns ist es also weniger entscheidend, ob der Markt steigt oder fällt, sondern vielmehr, wie viel Schwankung er in einer bestimmten Phase zeigt.“
Damit ist der Fonds weder ein reiner Indexfolger noch eine klassische Stockpicking-Strategie, sondern ein dritter Weg: passives Basisinvestment plus eine Ertragsquelle, die von der Marktrichtung weitgehend unabhängig ist.
Der Praxistest: vom Fehlstart zur Aufholjagd
Athena Enhanced US Equity wurde im März 2025 aufgelegt und startete denkbar ungünstig direkt in den „Liberation Day“, jenen Tag im April 2025, an dem die neuen US-Zölle die Märkte binnen Stunden durcheinanderwirbelten. Für eine Strategie, die auf begrenzte, nicht auf extreme Marktbewegungen ausgelegt ist, war das eine echte Belastungsprobe: Mehrere Korridore mussten kontrolliert geschlossen werden, der Fonds schloss den Monat mit einem moderaten Verlust ab. Seitdem hat er sich planmäßig über kontinuierliche kleine Erträge aus der Schwankung wieder an das Indexniveau herangearbeitet.
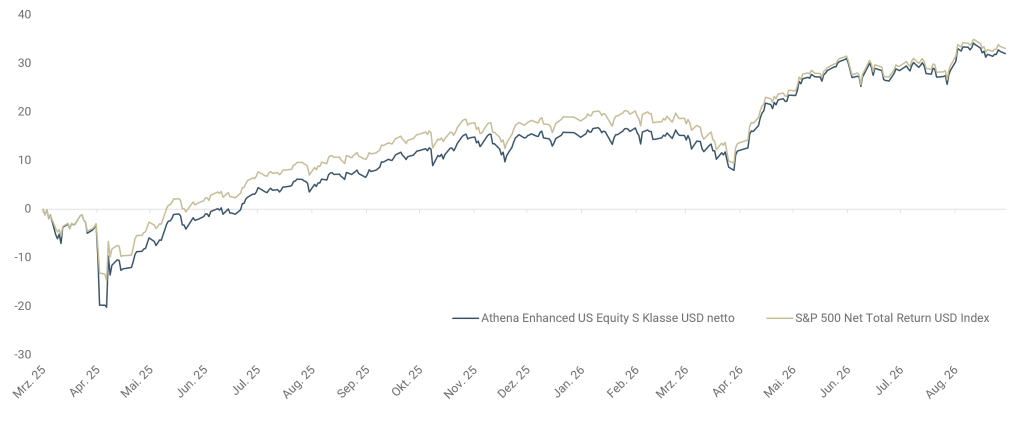
Quelle: LeanVal Asset Management AG. Stand: 31.08.2026.
Einen längerfristigen Beleg liefert der Athena UI, LeanVals Fonds aus derselben Strategiefamilie: Er nutzt dasselbe Overlay, allerdings auf einem klassischen Anleiheportfolio statt auf dem S&P 500 – ein eigenständiges Produkt mit längerer Historie, das sich als Referenz für das angestrebte Alpha eignet. Dort strebt LeanVal einen Zusatzertrag von rund 300 Basispunkten pro Jahr gegenüber dem zugrunde liegenden Anleiheinvestment an, mit einer nachvollziehbaren Historie durch mehrere Marktphasen, darunter das schwierige Anleihejahr 2022.
„Rolltreppe hoch, Fahrstuhl runter“? Nicht bei diesem Ansatz
Wer mit Derivate-Overlays arbeitet, kennt den Einwand: das Bild von der Rolltreppe, die man hochfährt, und dem Fahrstuhl, mit dem es abwärtsgeht, typisch für Strategien, die Stillhalterprämien vereinnahmen und bei einem Crash abrupt einbrechen. Gauß widerspricht dem für seinen Ansatz ausdrücklich:
„Wir haben eher die entgegengesetzte Schwachstelle: Läuft der Markt lange seitwärts – also komplementär zu jenen Ansätzen, die sich genau das wünschen, um ihre Prämie zu verdienen –, läuft es bei uns eher nicht optimal.“
Athena verdient also nicht an der Prämie für Stillstand, sondern an der Bewegung selbst. Das maximale Verlustrisiko pro Korridor ist vorab definiert und begrenzt; es weitet sich nach unten nicht automatisch aus, wie man es von ungesicherten Derivatepositionen befürchten könnte.
Nach zwei bewegten Jahren ist die Volatilität im US-Aktienmarkt zuletzt spürbar zurückgegangen. Erfahrungsgemäß halten solche Ruhephasen selten lange an. Geopolitische Themen und eine US-Wirtschaftspolitik, die sich kurzfristig ändern kann, sprechen eher für als gegen eine Rückkehr größerer Marktbewegungen – ein Umfeld, in dem der Ansatz wieder stärker greifen dürfte.
Fazit
Wo klassisches Stock-Picking im S&P 500 an der Indexkonzentration scheitert und ein ETF nur die Marktrendite liefert, sucht Athena Enhanced US Equity sein Alpha in der Schwankung selbst – unabhängig davon, ob der Markt steigt oder fällt. Der bisherige Praxistest bestätigt die Substanz des Ansatzes: Kontinuierliche kleine Erträge aus der Marktschwankung haben den Fonds seit dem Rückschlag im April 2025 planmäßig wieder an das Indexniveau herangeführt. Für Portfolios, die im US-Aktiensegment mehr suchen als die reine Indexrendite, ist Athena Enhanced US Equity ein dritter Baustein neben passiv und klassisch aktiv.
Fonds: Athena Enhanced US Equity * ISIN DE000A40RCX3 / DE000A40RCW5 / DE000A40RCY1
Athena UI * ISIN DE000A0Q2SF3 / DE000A40DBV9 / DE000A2QCX37
Gesellschaft: LeanVal Asset Management AG