Warnt er wieder zu früh?
Wer seit 25 Jahren die Kreditmärkte beobachtet, sieht vor allem eines: Auf den ersten Blick hat sich viel verändert, im Kern ist alles beim Alten geblieben. Dr. Jochen Felsenheimer, XAIA Investment, beschreibt dieselben Zyklen, dieselben Übertreibungen und immer denselben Mechanismus, der die Übertreibung mit der Realität in Einklang bringt. Im Volksmund heißt er Finanzkrise. Seine aktuelle Einordnung: Der viel zitierte Capex-Mega-Cycle ist nichts anderes als der Zyklus der Konjunktur, der sich in den Investitionen der Unternehmen manifestiert.
Das Muster
Jeder Investitionsboom folgt demselben Drehbuch
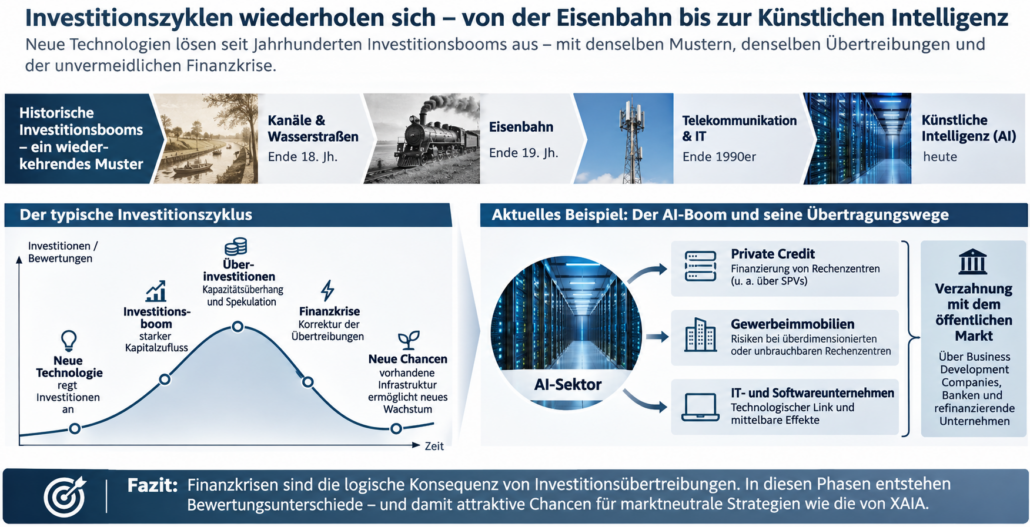
Ob Kanäle und Wasserstraßen Ende des 18. Jahrhunderts, der Siegeszug der Eisenbahn Ende des 19. Jahrhunderts oder der IT-Boom zur Jahrtausendwende: Eine neue Technologie regt Investitionen an, diese münden in Überinvestitionen, und das wiederum führt zu spekulativen Entwicklungen an den Finanzmärkten. Gemeinsam ist den Booms auch das Platzen der Blase. Danach erhalten neue Firmen die Möglichkeit, von der vorhandenen Infrastruktur zu profitieren. Ohne den staatsfinanzierten Ausbau der Telekommunikations- und IT-Infrastruktur der späten 90er Jahre wäre der Aufstieg Amazons in diesem Ausmaß nur schwer vorstellbar gewesen.
„Der Mechanismus ist immer derselbe: Eine neue Technologie regt Investitionen an, die in Überinvestitionen münden, welche wiederum spekulative Entwicklungen an den Finanzmärkten bedingen.“
Die Besonderheit
Ein Markt mit Monopol-Voraussetzungen
Der Boom der Künstlichen Intelligenz reiht sich nahtlos in diese Aufzählung ein, mit einem kleinen Unterschied: Der Markt weist alle Voraussetzungen eines Monopols auf, also enorme Skaleneffekte, immensen Investitionsbedarf und hohe technologische Markteintrittsbarrieren. Für den „Gewinner“ mag die aktuelle Bewertung nach wie vor gerechtfertigt sein. Felsenheimer stellt die Frage, ob das auch für die „Verlierer“ gilt.
Entscheidend ist für ihn etwas anderes: Im Falle eines möglichen Platzens der AI-Blase oder des Herausdrängens der zweitbesten Anbieter müssen auch negative Effekte auf den Finanzmarkt als Ganzes und auf die Realwirtschaft erwartet werden. Diese Zweit- und Drittrundeneffekte sind die logische Konsequenz jeder ordentlichen Finanzkrise. Deshalb sei es wichtig, die Wirkungsmechanismen einer möglichen Krise zu analysieren, wohlwissend, dass sich daraus nur qualitative Erkenntnisse ableiten lassen und sich der genaue Eintrittszeitpunkt nie bestimmen lässt.
Die Übertragungswege
Vom AI-Komplex in den Private-Credit-Markt
Rechenzentren wurden anfangs über den Private-Credit-Markt finanziert. Der jüngste Emissions-Tsunami der Hyperscaler im Public-Bond-Markt spiegelt nun die Kombination aus enormem Investitionsbedarf und limitiertem Eigenkapital wider. Während die neuen Anleihen auf den Bilanzen der AI-Unternehmen zu finden sind, bleiben über SPVs finanzierte Rechenzentren deutlich weniger transparent.
Kommt es im AI-Sektor zu Verwerfungen, sieht Felsenheimer zwei Übertragungsmechanismen auf den Private-Credit-Markt: zum einen auf Gewerbeimmobilien, wenn Rechenzentren überdimensioniert oder unbrauchbar werden, zum anderen auf IT- und Softwareunternehmen über den technologischen Link zwischen beiden Segmenten. AI-Sektor und Private-Credit-Markt sind demnach eng verzahnt, Schocks in einem Markt können direkt auf den anderen durchschlagen.
Die Verbindung zum öffentlichen Markt
Private und Public lassen sich nicht getrennt bewerten
Auch der Zusammenhang mit dem Rest des Finanzsystems ist offensichtlich. Business Development Companies finanzieren sich teilweise über Kreditlinien des Bankensektors. Viele Unternehmen refinanzieren sich über Private und Public Credit, weshalb sich beide Segmente nicht unabhängig voneinander bewerten lassen. Und ein drastischer Preisverfall bei illiquiden Investments wie Private Credit würde auf Investorenseite den Abverkauf handelbarer Positionen nach sich ziehen, um Liquiditätsengpässe auszugleichen.
In der Summe hält Felsenheimer eine drastische Preisanpassung an den Finanzmärkten für sehr wahrscheinlich. Er räumt allerdings ein, bei früheren Finanzkrisen immer zu früh gewarnt zu haben. Der Zeitpunkt bleibt offen, die Wirkungskette nicht.
Fazit
Bei Marktverwerfungen entstehen immer Bewertungsunterschiede, weil Anleger in Stresssituationen nicht das verkaufen, was sie für überbewertet halten, sondern das, was sich verkaufen lässt. Genau solche Unterschiede lassen sich mit der marktneutralen Strategie, die XAIA verfolgt, gut für die Anleger der XAIA Fonds nutzen.
> XAIA Anlagestrategie im Erklärvideo (YouTube)
Fonds:
XAIA Credit Basis II – LU0462885301 / LU0946790796
XAIA Credit Debt Capital – LU0644384843 (I) / LU0946790952
Gesellschaft:
XAIA Investment GmbH