Offshore-Schiffe: Nachfrage steigt, kaum Neubauten
Die Lage
Steigende Ausgaben treffen auf knappe Flotten
Der Markt für Offshore-Versorgungsschiffe befindet sich in einem ungewöhnlichen Zyklus: Die Nachfrage wächst, das Angebot kaum. Laut Rystad Energy dürften die weltweiten Offshore-Ausgaben für Exploration und Produktion von gut 200 Milliarden US-Dollar im Jahr 2024 auf rund 234 Milliarden US-Dollar im Jahr 2027 steigen. Zugleich verlieren bestehende Öl- und Gasfelder jährlich etwa 4 bis 8 Prozent ihrer Förderung, sodass erhebliche Neuinvestitionen nötig sind, um die Mengen zu halten. Hinzu kommt die Energiesicherheit: Regierungen fördern Offshore-Projekte unter anderem im Golf von Mexiko, in Brasilien, Norwegen, Namibia und Guyana.
Das Angebot
Kapitaldisziplin hält das Angebot knapp
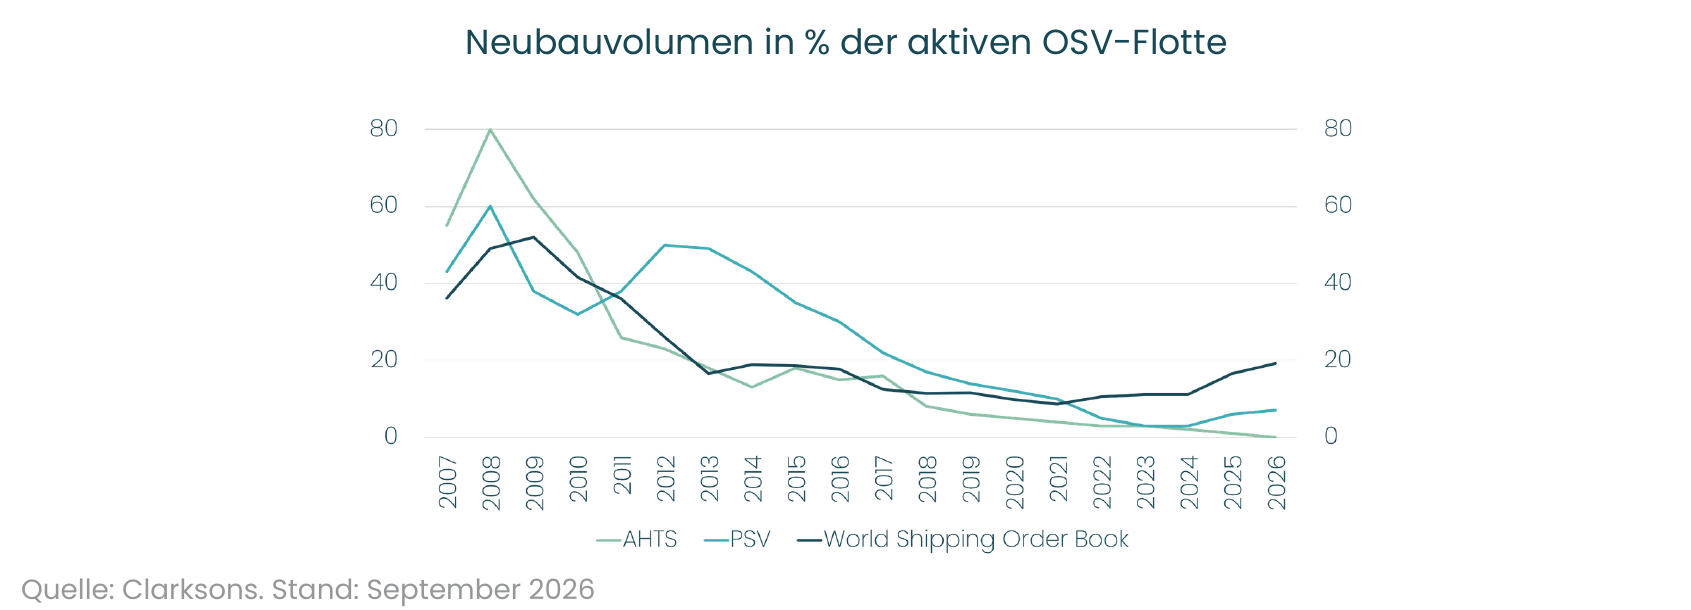
Dem steht eine Flotte gegenüber, die seit dem Abschwung von 2014 bis 2021 kaum gewachsen ist. Viele Reeder durchliefen Restrukturierungen, Banken finanzieren spekulative Neubauten nur zögerlich, und Investoren verlangen Renditedisziplin statt aggressiven Wachstums. Das Orderbuch für Plattformversorgungsschiffe (PSV) und Anchor Handling Tug Supply Vessels (AHTS) liegt daher nahe historischer Tiefstände. Die Auslastung der PSV-Flotte beträgt über 80 Prozent, bei hochspezialisierten AHTS-Schiffen mehr als 75 Prozent. Ab etwa 85 Prozent gilt ein Markt als eng, in einzelnen Regionen wurden bereits über 90 Prozent erreicht. Dann verlängern sich die Vertragslaufzeiten, die Spotraten springen, und die Eigner gewinnen Verhandlungsmacht. In der Nordsee erreichten die Spotraten für große AHTS-Schiffe zuletzt Tagessätze von über 120.000 US-Dollar.

„Ein neues Schiff entsteht nicht über Nacht. Solange kaum bestellt wird, lässt sich die Knappheit nicht kurzfristig beseitigen. Das unterscheidet diesen Zyklus von klassischen Rohstoffzyklen.“
Die Nische
Nische mit Preissetzungsmacht
Besonders ausgeprägt ist der Effekt im AHTS-Segment. Die globale Flotte ist klein, Schiffe mit hoher Maschinenleistung lassen sich kaum durch andere Typen ersetzen, und Bohrinselverlegungen sowie Tiefwasserprojekte verlangen spezielle technische Fähigkeiten. Die Tagesraten steigen hier deutlich schneller als bei Standard-PSVs. Für Unternehmen mit modernen, leistungsstarken Flotten ergibt sich daraus eine überproportionale Ertragsentwicklung. Entscheidend ist damit weniger die Branche insgesamt als die Qualität der einzelnen Flotte.
„In engen Märkten entscheidet nicht der Durchschnitt, sondern die Qualität des einzelnen Unternehmens. Wir prüfen deshalb genau, wer moderne, leistungsstarke Schiffe besitzt und tatsächlich Preissetzungsmacht hat.“
Fazit
Risiken im Blick behalten
Der Zyklus ist nicht ohne Unsicherheit. Beginnen die Eigner, in erheblichem Umfang neue Schiffe zu bestellen, könnte sich die Knappheit auflösen. Auch eine schwächere Energienachfrage würde die Offshore-Ausgaben bremsen. Spezialisierte Anbieter können solche Signale früh erkennen und ihre Positionierung anpassen.
Die Positionierung
Ein Investment Case Beispiel im Offshore-Segment
Der Seahawk Equity Long Short Fund ist seit Anfang des Jahres mit einer Quote von 4 bis 6 Prozent des Nettoinventarwerts (NIW) im Bereich der Offshore Support Vessels (OSV) investiert, hinzu kommt eine Position im Bereich der Offshore-Bohrunternehmen.
Zuletzt baute der Fonds eine neue Position in AHTS AS auf, die rund 2 Prozent des NIW ausmacht. Das Unternehmen besitzt, betreibt und verchartert große Anchor Handling Tug Supply Vessels an Öl- und Gaskonzerne, Bohrunternehmen und Offshore-Dienstleister. Die Schiffe verlegen und sichern die Anker von Bohrinseln und Plattformen, schleppen diese und versorgen sie. Diese Schiffe mit hoher Maschinenleistung lassen sich kaum durch andere Schiffstypen ersetzen, es gibt dementsprechend hohe Markteintrittshürden.
SEAHAWK INVESTMENTS QUARTERLY NOTE – EQUITY INVESTMENTS
Den ausführlichen Quartalsbrief erhalten Sie hier.
Fonds: Seahawk Equity Long Short Fund LU1910829313 (R) * LU1910829156 (I)
Gesellschaft: Seahawk Investments GmbH